Бастау және жол
Картамен биткоин алу қашан тұрарлық
Карта шынымен ең жылдам жол, әрі шынымен ең қымбат, ал қаншалықты қымбат екені экранда жазылмайды.
«Картамда ақша тұр ғой, неге тікелей төлей салмасқа?» Төлеуге болады, әрі бірнеше минутта монета келеді. Қорытынды мынадай: сома шағын әрі шынымен асығыс болсаңыз — қолдануға болады; негізгі позиция құрғыңыз келсе — қолданбаңыз.
Себебі бұл жол — ақша салудың ішіндегі ең қымбаты, әрі ол көбіне «комиссия мынандай пайыз» деп жазылмайды, берілген бағамның ішіне сіңіріліп кетеді. Сіз экраннан қанша артық төлегеніңізді көрмейсіз.
Бұл жолдың тұзағы жоқ, тек қымбат, әрі қымбаттығы көзге көрінбейді.
Төменде сол қымбаттық қайда жасырынатынын жазамын.
Шығын үш жерге бөлінген
Картамен төлегендегі ақшаңызды әдетте үш тарап бөліп алады:
- Платформа жағы. Кейбірі нақты пайыз жазады, кейбірі жазбайды.
- Карта жүйесі мен эквайер. Мұндай төлемдер әдетте тәуекелі жоғары санатқа жатқызылады, сондықтан мөлшерлемесі қарапайым сатып алудан жоғары.
- Валюта айырбастау. Сіз теңгемен төлейсіз, ал алатыныңыз долларға негізделген актив. Ортада міндетті түрде бір айырбастау болады, оның үстіне көп банк шетелдік операция үшін бөлек ақы алады.
Үшеуі қосылғанда қанша шығады? Сенімді жалғыз тәсіл — кері есептеу. Кез келген бағам түрінде көрсетілетін интерфейсті өлшеу әдісі бірдей:
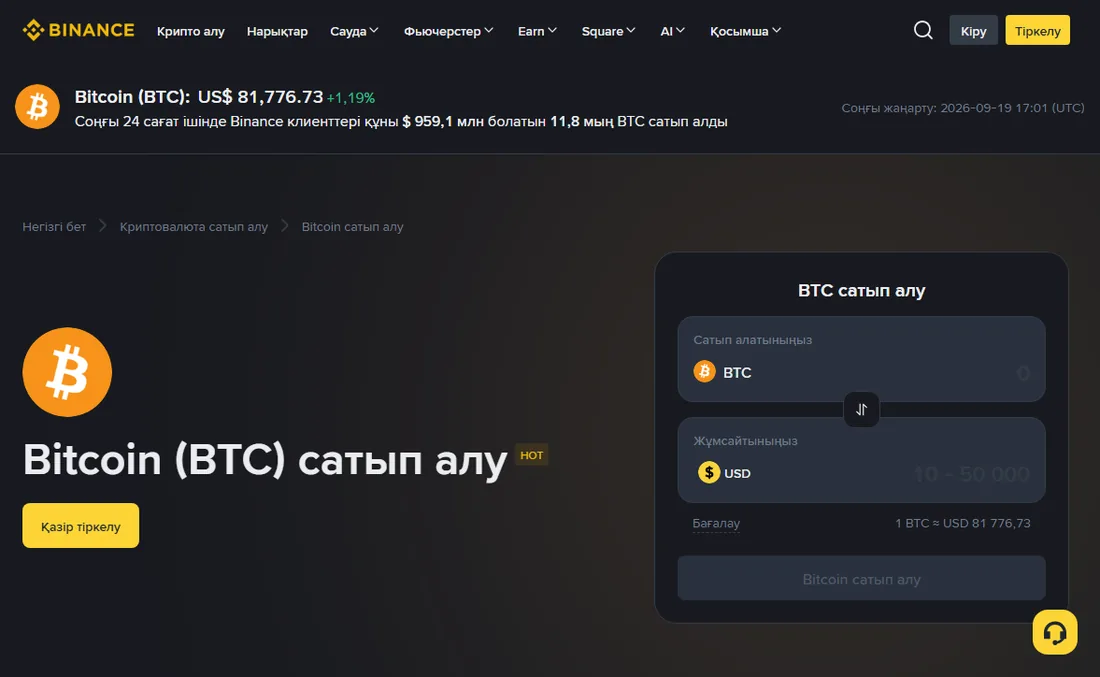
- Картамен сатып алу бетінде соманы теріп, растамай тұрып берілетін монета мөлшерін жазып алыңыз.
- Сол сәтте спот бетіндегі нарық бағасын қарап, «төлейтін сома ÷ баға» деп теориялық мөлшерді шығарыңыз.
- Екеуін азайтып, теориялық мөлшерге бөліңіз — сол жолдың жалпы шығын үлесі осы. Валюталарды бір өлшемге келтіруді ұмытпаңыз.
Осы санды бір рет шығарып алсаңыз, басқа жолдармен салыстыратын негізіңіз пайда болады. Қабаттардың бөлінісі Шығын қабаттары мақаласында, ал өлшеген саныңызды есептегішке қойып салыстыруға болады.
Карта қабылданбаса, кінә көбіне сізде емес
Төлем өтпесе, себебін алдымен банк жағынан іздеңіз.
| Экранда не көресіз | Әдеттегі себебі | Не істеуге болады |
|---|---|---|
| Төлем тікелей қабылданбады, түсініктеме жоқ | Банк криптоға қатысты саудагер санатын түгел жауып қойған | Банкке қоңырау шалып, мұндай төлемге рұқсат бар-жоғын сұраңыз; нақты жауап болмаса, басқа картаны не банк аударымын қолданыңыз |
| Қосымша растау сұралады, бірақ SMS келмейді | Тіркелген нөмір ескірген не шетелдік SMS бөгелген | Интернет-банкте нөмірді жаңартыңыз не банк қосымшасы арқылы растаңыз |
| Бірінші рет өтті, кейін өтпейді | Тәуекел бақылауы: қысқа мерзімде осындай операция көп | Біраз уақыттан кейін қайталаңыз не банкпен сөйлесіп шектеуді алдырыңыз |
| Лимит жетпейді дейді, ал лимит бар | Мұндай төлем кейде қолма-қол ақша алу деп есептеледі, ол басқа лимит | Картаңыздың қолма-қол ақша лимитін тексеріңіз не басқа карта қолданыңыз |
Соңғы жолға ерекше назар аударыңыз: банкіңіз мұны қолма-қол ақша алу деп есептесе, пайыз есептелу күнінен басталады, әрі жеңілдік кезеңі болмайды. Бұл шығынды тағы бір саты жоғары көтереді. Төлер алдында картаңыздың қай санатта жүретінін сұрап алған жөн.
Айтылуға тиіс бір нәрсе: несие картасынан қарызға алынған ақшаға биткоин сатып алмаңыз. Карта пайызының құны анық, ал биткоиннің табысы анық емес. Бұл тіркес математикалық тұрғыдан тұрақсыз, әрі баға құлаған кезде сізді екі жақтан бірдей қысады. Картаны төлем ыңғайлылығы үшін қолданыңыз, қарыз алу үшін емес.
Төлегеннен кейін екі нәрсені есте ұстаңыз
Біріншіден, үзіндіден нақты қанша ұсталғанын қараңыз. Экрандағы сан шетел валютасында, ал шынымен есептен шығатын теңге бірнеше күннен кейін белгілі болады, әрі оның ішінде банктің бағамы мен қызмет ақысы отырады. Тек үзіндідегі сол жол ғана сіз шынымен төлеген ақша. Оны алған монета мөлшеріне бөлсеңіз — бұл мәміленің нақты бағасы. Бір рет істесеңіз жеткілікті, келесі жолы бұл жолды қолдану-қолданбауды соған қарап шешесіз.
Екіншіден, карта бонусын есепке қоспаңыз. Банк криптоға қатысты операцияларды бонустан шығарып тастауы мүмкін, ал қалса да оның үлесі артық төлеген бөлігіңізден әлдеқайда аз. Бонуспен ақтау — әдетте есептің бағытын шатастыру.
Осыған ұқсас тағы бір нәрсе: картаның шығын шегіне жету үшін биткоин алмаңыз. Бағасы жартылай құлауы мүмкін активті бір бонус үшін сатып алу — тең емес айырбас.
Картамен алу қай жағдайда тиімді
Бір ғана жағдайда: сома шағын, уақыт тығыз, әрі басқа жол жоқ. Мысалы шетелдесіз, банк аударымы бүгін жетпейді, ал сізге бірнеше мың теңгелік мөлшер керек. Ондайда бір-екі пайыз артық төлеп, бірден бітіргеннің мәні бар.
Ал мына жағдайларда басқа жолға көшер едім:
- Сома үлкен. Пайызды көбейткенде шығатын нақты сома көңілге тимейді.
- Ұзақ уақыт тұрақты алып тұрмақсыз. Ай сайын сол үстемені төлеу жыл бойы жиналғанда байқалады. Бөліп алу мақаласында жазғанымдай, ақша салу жолының ыңғайлылығы ырғақты ұстай алуыңызға тікелей әсер етеді.
- Асығыс емессіз. Онда жылдамдық үшін үстеме төлеудің себебі жоқ.
Жылдам болуы керек болса, тағы екі жол бар
Картаны таңдауыңыздың жалғыз себебі «бүгін керек» болса, мына екеуіне қараңыз — олар да жылдам, бірақ арзанырақ.
Біріншісі — P2P арқылы стейблкоин алу. Платформаның ішінде нақты адаммен саудаласасыз: ақшаны оның шотына аударасыз, оның активі платформада бұғатталып тұрады. Қанша уақыт кететіні қарсы жақтың қаншалықты тез босатуына байланысты; тапсырыс бетінде төлем мерзімі көрсетіледі. Шығыны бағам айырмасында, әдетте картадан төмен. Орнына қарсы жақты өзіңіз таңдап, тәуекелін өзіңіз көтересіз — егжей-тегжейі төрт жолды салыстыру мақаласында.
Екіншісі — банк аударымының жылдам арнасы. Binance-тің қазақша бетінде теңгемен ақша салудың банктік жолдары ретінде Freedom Bank, QazPost және Alatau City Bank аталған (2026 жылдың қыркүйегінде қарадық). Олар карта жолынан арзанырақ түсуі мүмкін, әрі кейбір арна сол күні жетеді. Нақты тізім өзгеруі мүмкін, өз шотыңыздағы ағымдағы нұсқаны қараңыз.
Екі жол да шоттың алдын ала ашылып, расталып қойылуын талап етеді. Демек нағыз шешім мынау: сатып алу керек болған күні ғана шот аша бастамаңыз. Шотты алдын ала ашып, растаудан өтіп, ақша салу арнасын бір рет сынап қойсаңыз, кейін қашан керек болса да жылдам болады, әрі жылдамдық үшін үстеме төлеудің қажеті қалмайды. Бұл бір реттік жұмыс, тіркелу нұсқаулығында бүкіл жолы жазылған.
Тағы бір уақыт айырмасын ескеріңіз: картамен алынған монетаға кейбір платформа шығару шектеуін қояды, себебі карта төлемдерінің дау мерзімі бар. Шектеу бар-жоғын шығару бетіндегі «қолжетімді» мөлшерден көресіз: ол жалпы қалдықтан аз болса, айырмасы әлі бұғатта тұр. Саудаласа беруге болады, ал өз әмияныңызға көшіру үшін күтуге тура келуі мүмкін. Жоспарыңыз алып бірден көшіру болса, мұны алдын ала есептеңіз.
Соңында бір нәрсе: картамен алынған монета кез келген басқа жолмен алынғаннан еш айырмасы жоқ. Қымбат болатыны жол, тауар емес. Сондықтан төлеп қойған болсаңыз, сапасы төмен нәрсе алдым деп ойламаңыз — жеделдік ақысын бір рет төледіңіз, келесіде арзанырақ жолмен жүресіз.