Сома және шығын
Биткоин комиссиясы: ақшаңыз неше қабат кесіледі
Назар аударыңыз: көзіңізге көрінетін қабат әдетте ең үлкені емес. Ақша салу, бағам айырмасы, айырбастау, шығару — төртеуі қосылғанда ғана нағыз шығын шығады.
- Ақша салу ақысы: теңгеңіз банктен платформаға өткен бөлік. Картамен ең қымбат, аударыммен ең арзан.
- Сатып алу сәті — сауда комиссиясы (ашық жазылған) плюс бағам айырмасы (жазылмаған). Бұл екеуі бөлек нәрсе.
- Валюта айырбастау: теңгеңіз долларға негізделген активке айналғандағы жоғалту. Ешқашан жеке жол болып көрсетілмейді, сондықтан назардан оңай тыс қалады.
- Шығару ақысы — монетаны биржадан өз әмияныңызға көшіргендегі желі ақысы. Тұрақты сома, позицияңызға қарай өспейді.
Осы төртеуі: теңгеңіз банк шотынан биткоинге жеткенше кесілетін жерлер. Өз мәмілеңізді осыған салып көріңіз.
Төртеуінің ішінде тек екінші қабаттың жартысы — сауда комиссиясы: биржаның комиссия бетінен қаралады. Қалған үшеуін өзіңіз кері есептеп шығаруыңыз керек.
Бірінші қабат: ақшаны кіргізу
Бұл қабаттағы айырма ең үлкені: бірнеше есеге жетеді.
Картамен ең қымбат. Карта жүйесі, эквайер және платформа әрқайсысы бір бөлігін алады, әрі ол көбіне «комиссия мынандай пайыз» деп жазылмайды, берілген бағамның ішіне сіңіріп жіберіледі. Сіз тек «сонша салдым, сонша монета алдым» дегенді көресіз, қаншасы кеткенін нарық бағасымен салыстырып қана білесіз.
Банк аударымымен ең арзан: платформа жағы көбіне нөл немесе соған жақын, төлейтініңіз негізінен банктің аударым ақысы. Binance-тің қазақша бетінде теңгемен ақша салу жолы ретінде Freedom Bank, QazPost, Alatau City Bank және MasterCard аталған (2026 жылдың қыркүйегінде қарадық; тізім өзгеруі мүмкін, өзіңіз ашып тексеріңіз).
P2P арқылы стейблкоин алсаңыз, аты жоқ комиссия нөл, ал шығын бағам айырмасында. Арзан ба, қымбат па дегенді картамен салыстырып шешу керек, «нөлмен» емес.
Пайдалы бір ереже: егер бір жол комиссияны нақты санмен айтпаса, оның шығыны бағамның ішінде тұр. Ерекшелігі жоқ.
Екінші қабат: комиссия мен бағам айырмасы бір нәрсе емес
Сауда комиссиясы ашық жазылады. 2026 жылдың қыркүйегінде Binance-тің комиссия бетін қарағанымда қарапайым пайдаланушыда тапсырыс қоюшы да, алушы да 0,100%, ал қатардағы басқа бағанда BNB-мен есептегенде 0,075% деп тұрды. Басқа биржаның саны басқаша, бірақ пішіні бірдей: іздеп табуға болатын пайыз. Мұндай мөлшерлеме өзгеріп тұрады, басар алдында ағымдағы бетті қараңыз.
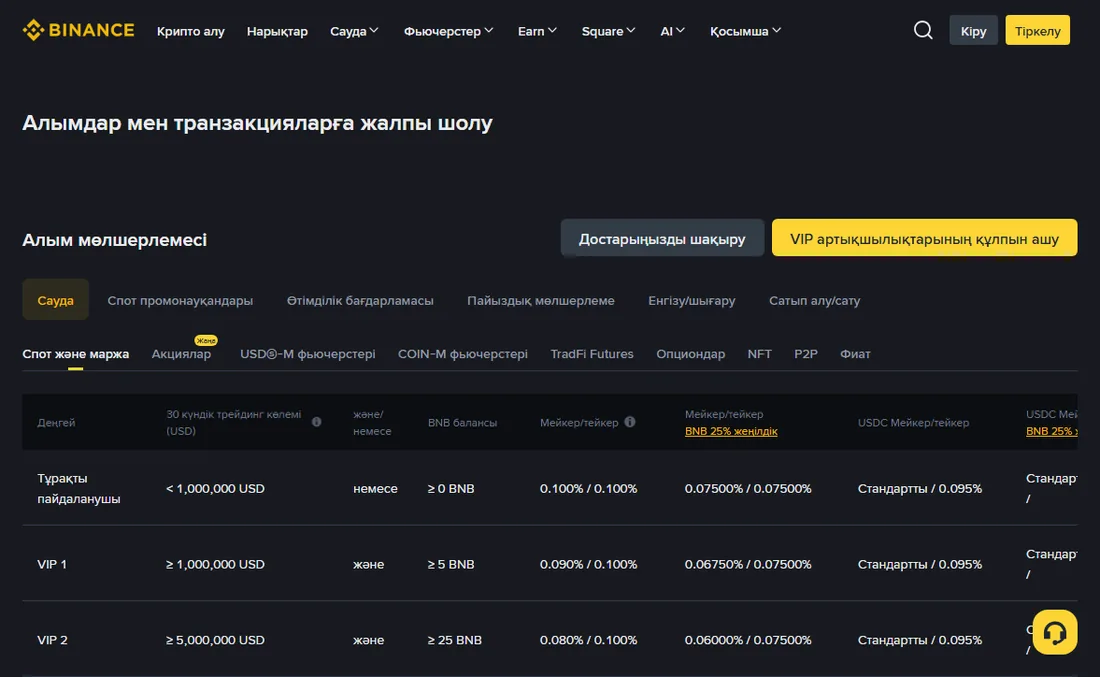
Осы жердегі бір ойды түсініп алған жөн: төрт қабаттың ішінде нақты санын іздеп табатыныңыз тек осы біреуі, қалған үшеуін «төлеген ақша ÷ қолға тиген монета» деп кері санап шығарасыз. Демек бір жол осы қабаттың өзінде де нақты пайыз айтпаса, ол арзан дегені емес — шығынын сіз көрмейтін жерге жылжытқаны.
Бағам айырмасы — берілген бағаның өзіне қосылған үстеме. Жылдам сатып алу бетіндегі «сонша салсаңыз, сонша монета» деген санның ішінде платформаның пайдасы отыр, әрі қаншасы екені жазылмайды. Білгіңіз келсе өзіңіз салыстырыңыз: сол сәттегі спот бағасымен есептеп көріңіз, айырмасы — сол.
Сондықтан бір сома екі жолмен жүргенде шығыны бірнеше есе бөлек болуы мүмкін — айырманың көзі — көрінбейтін сол үстеме. Нақты салыстыруы бөлек мақалада.
Тағы бір нәрсе бар, оны комиссия демейді
Ол — сырғанау. Нарықтық тапсырыс бергенде жүйе ең арзан сату тапсырыстарынан бастап «жеп» отырады; біріншісі бітсе, екіншісіне көшеді. Сомаңыз үлкен болса немесе сол сәтте тапсырыстар сирек болса, орташа баға сіз көрген саннан аздап нашарлайды.
Қалыпты уақытта, шағын сомада бұл байқалмайды. Байқалатын үш жағдай бар: сома бірнеше қабат тапсырысты жеп кететіндей үлкен болғанда, сирек уақытта (терең түн, мереке), және баға қатты секіріп тұрған сол бірнеше минутта. Күрт құлаған күні бәрі бір бағытқа басады, сырғанау сонда көзге ұрып тұрады.
Азайтудың екі жолы бар: бөліп алу немесе ең дүрбелең минуттарды айналып өту. Екеуі де техниканы қажет етпейді, тек асықпауды.
Үшінші қабат: айырбастау, ең оңай ұмытылатыны
Бұл қабатты бөлек айтқым келеді, себебі ол көбіне сауда комиссиясынан үлкен, бірақ ешбір экранда жеке жол болып көрінбейді.
Биткоиннің негізгі бағасы долларда немесе долларға байланған стейблкоинде беріледі. Теңгемен сатып алсаңыз, ортада міндетті түрде бір валюта айырбастау болады. Ол қай жерде және қандай бағаммен болатыны жолыңызға байланысты: картамен алсаңыз банк пен карта жүйесі шешеді, P2P болса қарсы жақтың бағасы, ал платформа теңгені тікелей қабылдаса — сол платформаның ішкі бағамында.
Тексеру тәсілі біреу-ақ, әрі өте тиімді: шынымен төлеген теңгеңізді шынымен алған монета мөлшеріне бөліңіз — өзіңіздің нақты сатып алу бағаңыз шығады; сосын оны сол сәттегі нарық бағасымен салыстырыңыз. Екеуінің айырмасы: қай қабатта жасырынғанына қарамастан, барлық жасырын шығынның қосындысы. Бұл әр қабатты платформадан сұрап шығудан жылдам әрі әділ.
Төртінші қабат: шығару — тұрақты сома, сондықтан ұсағына ауыр
Монетаны биржадан өз әмияныңызға көшіргенде желі ақысы төленеді. Ол ақы блокты жинайтын майнерге барады, биржаға емес (биржа шығару бетінде өзі белгілеген санды алады).
Ең маңызды қасиеті: қанша монета көшіргеніңізге байланысты емес. 0,001 көшірсеңіз де, 1 көшірсеңіз де ақы шамалас. Сондықтан шағын позицияға ол ауыр тиеді. Бір шығару үш мың теңге тұрады делік:
- отыз мың теңгелік позицияны шығару → 3 000 ÷ 30 000 = 10%
- үш жүз мың теңгелік позицияны шығару → 3 000 ÷ 300 000 = 1%
Қорытынды тура: шығаруды жинақтап бір рет жасаңыз, ай сайын аз-аздан емес. Оның үстіне желі ақысының өзі құбылмалы — кептеліс кезінде ондаған есе қымбаттайды. 2026 жылдың 20 қыркүйегінде mempool.space бетінде төрт деңгей 0,2–1 сатоши/vB аралығында тұрды, бұл желі өте бос кез. Асығыс болмасаңыз, тыныш уақытты таңдау бір мәрте үнемдейді.
Тағы бір тегін мүмкіндікті ескеріңіз: алушы да сол биржада болса, көп платформада ішкі аударым тегін әрі лезде. Себебі ол мүлдем желіге шықпайды.
Төртеуін қосу: өзіңіз қайта есептей алатын мысал
Төмендегі пайыздар — шартты сандар, есептеу тәсілін көрсету үшін алынған. Өз сандарыңызды қойсаңыз, өз нұсқаңыз шығады.
Бес жүз мың теңге саласыз делік, жолыңыз «банк аударымы + спот тапсырысы + өз әмиянға шығару»:
| Қабат | Шарт | Есебі | Сомасы |
|---|---|---|---|
| Ақша салу | аударым ақысы 500 ₸ | тұрақты | 500 ₸ |
| Айырбастау | айырма 0,5% | 500 000 × 0,5% | 2 500 ₸ |
| Сауда комиссиясы | 0,1% | 500 000 × 0,1% | 500 ₸ |
| Шығару | бір рет 3 000 ₸ | тұрақты | 3 000 ₸ |
| Барлығы | 6 500 ₸ | ||
6 500 ÷ 500 000 = 1,3%. Яғни сатып алған сәтте-ақ қағаз жүзіндегі шығыныңыз бір пайыздан сәл асады. Бұл жаман нәрсе емес — кез келген мәміленің үйкеліс шығыны бар. Маңыздысы — оның қанша екенін білу. Өз сандарыңызды есептегішке қойып қайта санауға болады.
Ал сол бес жүз мыңды «картамен + жылдам сатып алу бетімен» алсаңыз, тек осы екі қабат бірнеше пайызды жеп кетуі мүмкін, әрі экранда бірде-бір сан көрмейсіз.
Сатқанда тағы бір рет өтесіз
Жоғарыдағы есеп — кіру жолы. Кейін сатып, ақшаны қайтарып алсаңыз, төрт қабаттың үшеуі қайталанады: сауда комиссиясы, айырбастау және теңгені банк шотына қайтару ақысы (бірінші қабаттың кері бағыты). Желі арқылы әмиянға шығару қабаты сатуда әдетте болмайды, себебі монетаны биржаның ішінде сатасыз.
Жоғарыдағы шартты сандармен сату жағы: айырбастау 2 500 ₸ + комиссия 500 ₸ + банкке аударым 500 ₸ = 3 500 ₸. Барыс-қайтыс: 6 500 + 3 500 = 10 000 ₸, яғни 10 000 ÷ 500 000 = 2%. Бұдан бір практикалық қорытынды шығады: баға 2%-дан асып өспейінше сіз нөлге шықпайсыз. Он рет кіріп-шықсаңыз, шамамен 20% үйкеліс жинақталады, оның үстіне сырғанау бар. Сондықтан «аз қозғалу» жалқаулық емес, шығын жағынан артықшылық.
Қай қабатқа күш салған жөн
Менің көзқарасым: алғашқы үшеуіне бір рет күш салыңыз, төртіншісіне әдетті өзгертіңіз, бірақ ешқайсысына күн сайын уақыт бөлмеңіз.
Ақша салу — банкіңіз бен платформаңыздың арасындағы ең арзан жолды бір рет тауып алыңыз, содан кейін соны қолдана беріңіз. Бір реттік жұмыс, ұзақ пайда.
Сатып алу сәті: спот бетін бір рет үйреніңіз. Он минуттық оқу көрінбейтін бағам айырмасын алып тастайды; ұзақ мерзімде бұл төрт қабаттың ішіндегі ең тиімді инвестиция.
Айырбастау — «бір бөлу» әдісімен бақылап отырыңыз. Әр сатып алудан кейін «төлеген ақша ÷ алған монета» деп есептеп, нарық бағасымен салыстырасыз. Айырма күтпеген жерден үлкейсе ғана себебін іздейсіз.
Шығару — жинақтап бір рет. Ешқандай шеберлік керек емес, тек ай сайын ұсақтап шығармау.
Керісінше, үнемдеу сияқты көрінетін, бірақ үнемдемейтін әрекеттер де бар: комиссиядан үнемдеу үшін бағасы құбылмалы платформа монетасын ұстау, желі ақысы арзандасын деп шығаруды үш айға созу, бірнеше теңге айырма үшін үш платформаның арасында ары-бері көшіру. Бұларға кететін зейін әдетте үнемделген ақшадан қымбат.
Соңғы ескерту: шығынның аз болуы тиімді деген сөз емес. Төрт қабатты ең азына түсірсеңіз де, сатып алған нәрсеңіздің бағасы жартылай құлауы мүмкін. Бұл мақала жол ақысын есептейді, сапардың өзі тұрарлық па дегенді емес.