金額與成本
買比特幣手續費怎麼算:錢被扣掉的四層
注意:你看得到的那一層通常不是最大的。入金、價差、換匯、提領各扣一段,加起來才是你真正付的錢。
- 入金費:錢從你的銀行進到平台那一段。刷卡最貴,銀行轉帳最便宜。
- 買的那一下:交易手續費(明碼)加上買賣價差(不明碼)。這是兩件事,別混成一件。
- 換匯:你的台幣或港幣變成美元計價資產時的匯差。這一層幾乎不會單獨列成一行,所以最常被漏掉。
- 提領費:把幣轉出交易所的鏈上手續費。它是一個固定金額,不隨你的金額放大。
上面這四層就是一筆錢從你的銀行帳戶走到比特幣之間,各自被扣掉的地方。你可以照著對自己那一筆。
四層裡,只有第二層的前半(交易手續費)是你在費率頁上查得到的。其他三層都得自己反推。下面逐層講怎麼看。
第一層|入金:錢進場的過路費
這一層的差距是四層裡最大的,可以差到一個數量級。
刷卡或金融卡最貴。卡組織、收單機構、平台各拿一段,而且常常不寫成「手續費 X%」,而是直接把成本折進給你的匯率。你看到的只有「花這麼多、得到這麼多幣」,扣了多少要自己跟市價比才知道,刷卡買幣那篇有反推的步驟。
銀行轉帳最便宜,平台端經常是零或接近零,你付的主要是銀行的匯費。跨境電匯要多算一筆中轉行費用,那筆錢不歸平台管,金額小的時候佔比會很難看。
點對點買穩定幣名目上零手續費,成本全在價差裡。它到底算便宜還是貴,要跟刷卡比,不能跟「零」比。
有個判斷方式很好用:如果某條入金路徑沒有告訴你手續費是多少,那它的成本就在匯率裡。沒有例外。
第二層|買的那一下:手續費和價差是兩回事
這一層要把兩個東西分開。
交易手續費是明碼的。二〇二六年九月我開幣安的現貨手續費頁時,表上普通用戶的掛單方與吃單方都是 0.100%,另一欄顯示用平台幣抵扣後是 0.075%。其他交易所的數字不同,但形態一樣:一個你查得到的百分比。這種費率會調整,要用的時候請以當期頁面為準。
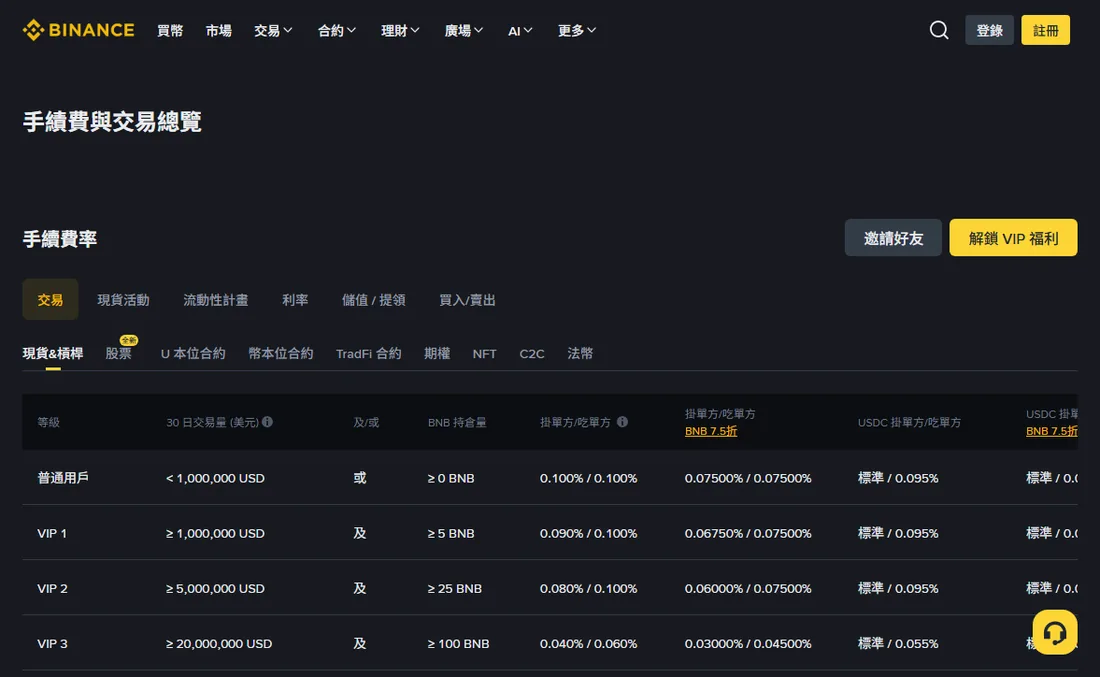
這件事的意義在於:四層裡只有這一層你查得到確切數字,其他三層都得靠「你付的錢 ÷ 你拿到的幣量」反推。所以一個管道如果連這一層都不給明碼百分比,它多半沒有比較便宜,只是把成本挪到了你看不見的地方。
價差則是報價本身的加成。快捷買幣頁面上那個「花 3,000 得到 0.0xx BTC」的數字,裡面已經含了平台的利潤。它不會告訴你含了多少。想知道就自己比:拿同一時間現貨頁面的市價換算一次,兩個數字的差就是價差。
所以同樣一筆錢,走現貨下單跟走快捷買幣,成本可以差好幾倍。差距來自那個看不見的價差,跟手續費無關。兩條路的實際差距我單獨算過。
掛單和吃單
現貨頁面上還有一個小差別:你掛一張立刻就能成交的單(吃單),跟你掛一張要等別人來成交的單(掛單),費率可能不一樣。很多交易所給掛單方比較低的費率,因為掛單替市場提供了流動性。差距通常不大,但如果你交易頻率高,這個差會累積。
不過對第一次買的人,我不建議為了省這一點去掛限價單。原因很現實:限價單省下的是零點零幾個百分點,而它可能讓你完全買不到。價格走掉了你就在原地,要嘛追高、要嘛放棄,兩種結果都比多付那零點零幾難受。掛單不成交的幾種情況我另外整理過。
滑價:不叫費用,但照樣扣錢
你按下市價買入的那一瞬間,系統從賣方最便宜的掛單開始吃,吃完第一層吃第二層。如果你的金額大、或者當下掛單很稀薄,成交均價就會比你按下去時看到的那個數字差一點。
這一項在正常時段、小金額的情況下幾乎感覺不到。會變明顯的是三種時候:金額大到吃穿好幾層掛單、冷門時段(亞洲的深夜、歐美的假日)、以及行情劇烈波動的那幾分鐘。大跌那天所有人都在按同一個方向,滑價可以大到讓你懷疑自己看錯。
降低它的方法只有兩個:分批買,或者避開最亂的那幾分鐘。這兩件事都不需要技術,需要的是別急。
第三層|換匯:最常被漏掉的那一層
這一層我要多講幾句,因為它常常比交易手續費還大,卻很少被單獨列出來。
比特幣的主要報價是用美元或美元穩定幣計的。你拿台幣或港幣去買,中間必然有一次貨幣轉換。那個轉換發生在哪裡、用什麼匯率,取決於你走的路:
- 刷卡買:匯率由發卡行或卡組織決定,通常還會加一筆國外交易服務費。
- 點對點買穩定幣:匯率就是對手的報價,也就是那個價差。
- 本地交易所用台幣直接買:這種情況下換匯的那一層藏在該平台的台幣報價裡。
檢查方法只有一個,而且很有效:把你實際付出的本地貨幣,除以你實際拿到的幣量,得到「你的成交價」;再拿它跟當下的市場價比。兩者的差距就是所有隱藏成本的總和,不管它們分別藏在哪一層。這一步比逐項去問平台快得多,也誠實得多。
第四層|提領:固定金額,所以小額最吃虧
把幣從交易所轉到自己的錢包,要付鏈上手續費。這筆錢付給打包區塊的礦工,不是給交易所的(交易所提領頁收的是它自己訂的數字,跟鏈上行情不一定一樣)。
關鍵性質是:它跟你轉多少幣無關。轉 0.001 顆和轉 1 顆,鏈上費用差不多。所以它對小額部位的傷害特別大。假設某天提一次的成本相當於一百元:
- 提一萬元的部位 → 一百 ÷ 一萬 = 1%
- 提十萬元的部位 → 一百 ÷ 十萬 = 0.1%
結論很直接:要提就攢著一次提,別每個月提一小筆。另外,鏈上費率是浮動的,網路塞的時候可以貴上幾十倍。不急的話,挑個不塞的時間提會省一筆。
還有一個免費的選項:如果你要轉給的對象也在同一家交易所,多數平台的站內轉帳是零手續費、而且瞬間到帳的,因為那根本沒有上鏈。
四層加起來:一個你可以自己重算的例子
下面的百分比全部是假設值,用來示範算法。把它們換成你查到的真實數字,就是你自己那一筆。
假設投入 30,000 元,走「銀行轉帳入金 + 現貨下單 + 買完提到自己錢包」:
| 層 | 假設 | 算式 | 金額 |
|---|---|---|---|
| 入金 | 銀行匯費 30 元 | 固定 | 30 元 |
| 換匯 | 匯差 0.5% | 30,000 × 0.5% | 150 元 |
| 交易手續費 | 0.1% | 30,000 × 0.1% | 30 元 |
| 提領 | 一次 100 元 | 固定 | 100 元 |
| 合計 | 310 元 | ||
310 ÷ 30,000 = 約 1.03%。也就是說你買進的那一刻,帳面上就已經虧了百分之一。這不是壞事,這是所有交易都有的摩擦成本,重點是你知道它是多少。
換成「刷卡入金 + 快捷買幣 + 不提領」這條路,同樣三萬元的話,光是刷卡與價差兩層就會比上面那張表貴上一截,而且畫面上沒有現成的數字,得從結帳頁顯示的「花多少、得到多少」自己反推。成本試算工具就是拿來做這個比較的。它照這四層來算,只是把手續費和價差分成兩欄,所以明細有五行,填完會算出你到手多少幣。
自己保管的話,鏈上費要付兩次
如果你把幣提到自己的錢包,之後某天想賣掉,你得先把它送回交易所,那又是一次鏈上手續費。也就是說,一趟完整的「買進、自己保管、賣出」,鏈上那一層會付兩次。
講這個不是勸你別自己保管,只是提醒你把它算進去。如果你打算三個月後就賣,那提出來自己保管這件事的成本可能超過它帶來的好處;如果你打算放三年,那兩次鏈上費攤在三年上就很便宜了。持有時間愈長,自己保管的成本佔比愈低,保管那篇用金額和時間當判準,原因之一就在這裡。
賣出的時候,還要再走一次
上面算的是買進那一趟。如果你之後要賣掉換回現金,四層裡有三層會再來一次:交易手續費、換匯、以及出金那一段(如果要匯回銀行)。提領那一層在賣出時通常不用,因為你是把幣賣在交易所裡。
所以完整的來回成本,大致是買進那一趟的一點八到兩倍。用前面三萬元的例子推,買進 310 元,賣出大概也是兩三百元,來回加起來六百上下,佔本金 2% 左右。換句話說,價格要漲超過 2% 你才算打平。做十趟就是二十個百分點的摩擦,而這還沒算滑價,少動本身就是在省錢。
哪幾層值得花力氣壓,哪幾層不值得
知道有四層之後,下一個問題是要不要去優化它。我的看法是:前三層值得花一次力氣,第四層值得改習慣,但都不值得你為此每天研究。
入金那一層,花一次力氣就好。把你的銀行跟平台之間最便宜的那條路找出來,之後就一直走它。這件事做一次,管很久。
買的那一下,學一次現貨下單頁。十分鐘的學習成本,換掉快捷買幣頁面那個看不見的價差,長期算下來,這是四層裡最划算的一次力氣。
換匯那一層,用「除一次」的方法監控就好。每次買完把「付出的錢 ÷ 拿到的幣」算出來,跟當下市價比一次。發現差距異常大,才回頭找原因。平常不用管。
提領那一層,改成攢著一次提。不需要任何技巧,只要別每個月提一小筆。
反過來,有些事看起來像省錢其實不是:為了省手續費去持有一個會波動的平台幣、為了等更低的鏈上費率把提領拖了三個月、為了幾十塊的差價在三家平台之間搬來搬去。這些動作花掉的注意力,通常比省下來的錢值錢。
最後提醒一件事:成本低不等於划算。把四層壓到最低,買進的東西價格照樣可能腰斬。這篇算的是過路費,值不值得走這一趟是另一個問題。
關於成本,還有三個常見疑問
- 為什麼我算出來的成交價跟看到的行情不一樣?
正常。市價單成交時吃掉的是當下掛在賣方的價格,而行情顯示的通常是最新成交價或中間價,兩者本來就有差距(那個差距叫價差)。金額大的時候還會吃到更深的掛單,成交均價會再差一點。這叫滑價,冷門時段特別明顯。
- 用平台幣折手續費值得嗎?
看你的交易頻率。折扣本身是實在的:以前面那張費率表為例,0.100% 折到 0.075% 是打七五折。但你得先持有那個平台幣,而它自己的價格也會漲跌。交易頻率低的人,為了省那零點零二五個百分點去持有一個會波動的資產,未必划算。
- 有沒有辦法完全免手續費?
沒有。偶爾會有零手續費的活動或交易對,但入金、價差、換匯、提領這四層不可能同時為零,總有一層是別人的收入。看到宣稱「完全零成本」的管道,去找它把成本藏在哪裡,一定找得到。