第一次買從哪開始
比特幣去哪裡買比較好?四種買法的成本和風險比一比
四條路:交易所、點對點交易、比特幣 ATM、券商型商品。同樣叫買比特幣,拿到手的東西不一樣,付出的代價也不一樣。
| 管道 | 要不要開戶驗證 | 成本落在哪 | 幣能不能提走 | 最適合誰 |
|---|---|---|---|---|
| 中心化交易所(一家公司經營的買賣平台) | 要,含證件與人臉 | 明碼的交易手續費+入金(把錢存進交易所)那一段 | 可以 | 絕大多數人 |
| 點對點交易(C2C/P2P,在平台上跟真人買) | 要,先完成身分驗證才能下單 | 買賣價差(賣你的價比市場價高的那一截),平台通常不另收手續費 | 可以 | 金額小、趕時間,還沒在能存台幣的本地平台開好戶的人 |
| 比特幣 ATM | 看業者與當地法規 | 機器自己抽一段,是四條裡最貴的 | 可以,直接進你的錢包 | 只買一小筆、極在意隱私的人 |
| 券商或基金型商品 | 用你原本的證券帳戶 | 買賣價差+每年的管理費 | 不行 | 只想跟著比特幣漲跌、不想碰錢包的人 |
這張表裡最要緊的是「幣能不能提走」那一欄。前三條路你拿到的是比特幣本身,可以提到自己的錢包、可以自己保管;第四條你拿到的是一個跟著比特幣價格走的金融商品。兩者在對帳單上看起來差不多,在本質上是兩種東西。哪一種適合你,先從這裡分。
中心化交易所:主流的那條,規則也最多
走這條路,你在平台上開帳戶、存錢、下單,買到的幣也由它保管。多數教學都從這條路寫起,理由很簡單:介面做得最好、買賣的人最多(大筆也成交得了)、能買的東西最多,而且出問題的時候至少有個客服信箱。
它的成本結構是四條裡面最透明的。交易手續費是明碼標價的一個百分比,你去它的費率頁就查得到。拿幣安來說,2026 年 9 月費率頁上普通用戶的現貨(自己下單、用手上的錢直接買幣的交易頁)手續費是 0.100%,不管你是掛單方(自己出價、排隊等人來買)還是吃單方(直接買下別人已經出好的價);用 BNB(幣安自己發的平台幣)抵扣是 0.075%。不同交易所的數字不一樣,同一家過幾個月也可能改,但形態都是這樣:一個你查得到的百分比。
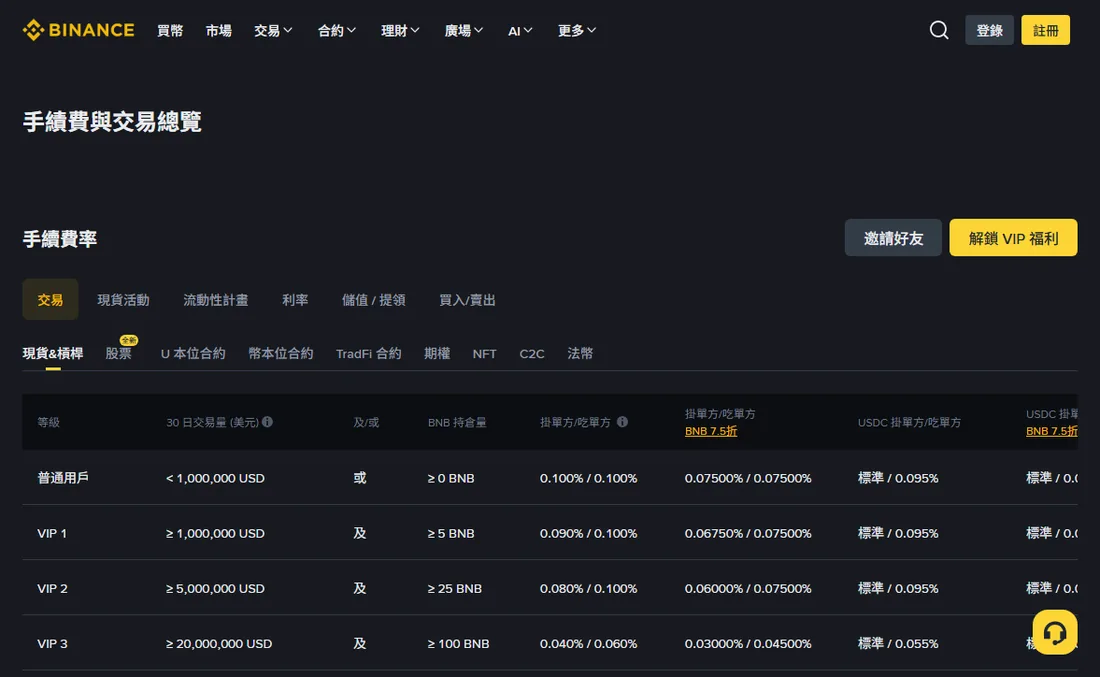
真正的成本不只這一層。你還要加上入金那一段(刷卡最貴、銀行轉帳最便宜);不用現貨頁、改用快捷買幣頁(填金額就直接幫你買好的頁面)的話,還有藏在報價裡的價差;最後把幣從交易所轉出去,還會扣一筆提領費。四層成本各自怎麼算我單獨寫過一篇;刷卡到底貴在哪、什麼情況下還是值得刷,用信用卡買比特幣划算嗎裡拆開算過。
要付出的是什麼
三件事。第一,你的身分資料交出去了:證件、人臉、有時候還有住址證明。第二,幣在成交那一刻是記在平台名下的,你手上的是「平台欠你這些幣」的一筆帳,直到你把它提走為止。第三,平台可以限制你的帳戶,理由可能是它的風險審查(防詐騙、防洗錢的檢查)、可能是所在地的規定變了、也可能是它懷疑你的資金來源。
所以選交易所這件事,比選哪個鈕重要得多。看一家沒用過的交易所,先照下面「自己查這四件事」那一節:能不能合法服務你、台幣怎麼進出、費率頁、出事怎麼找人。除了這四件,還可以多看兩件事:
- 有沒有公開的儲備證明(平台公開證明它手上真的有用戶存進去的幣),多久更新一次。這東西不是萬靈丹(它證明的是某一天手上有多少資產,不一定看得出它欠用戶多少),但完全沒有跟有,是兩回事。
- 提領被暫停過嗎,當時怎麼處理。搜這家的名字加上「提領」「暫停」這類詞,看社群怎麼講。
一筆一萬元,四條路各自被扣多少
下面這組數字是假設值,用來讓你感覺一下量級,跟任何平台的實際報價無關。假設你投入一萬元(台幣或港幣都行,比例是一樣的),四條路的費用大致是這樣分佈的:
| 管道 | 假設的費用構成 | 算出來 | 佔投入 |
|---|---|---|---|
| 交易所(銀行入金+現貨下單) | 匯費 30 元+交易手續費 0.1% | 30 + 10,000×0.1% = 30 + 10 = 40 元 | 0.4% |
| 點對點買幣 | 報價價差 1.5%+後續換成 BTC 的 0.1% | 10,000×1.5% + 10,000×0.1% = 150 + 10 = 160 元 | 1.6% |
| 比特幣 ATM | 機器在市價上加 8% | 10,000×8% = 800 元 | 8% |
| 券商型商品(第一年) | 買賣價差 0.2%+年管理費 1% | 10,000×0.2% + 10,000×1% = 20 + 100 = 120 元 | 1.2% |
把上面任何一個百分比換成你查到的真實數字,重算一次就是你自己的版本,成本試算工具就是拿來做這件事的。
這張表有兩個地方容易看錯。第一,券商型商品那一格的管理費是每年都收的,放五年就是五次,而交易所的手續費只在你買賣的那一刻收。第二,交易所那一格還沒算提領費:交易所收的是一筆固定的顆數,不隨你提多少放大。以幣安走 Bitcoin 網路為例,每次固定扣 0.00002 顆,照 2026 年 11 月 18 日的價格約 42 台幣:提一萬元時它佔約 0.4%,提十萬元時只佔約 0.04%。所以小額頻繁提領是很不划算的,要提就攢著一次提。
點對點交易:比刷卡便宜,但你要自己看人
點對點(各家叫法不同,C2C、P2P 都是它)是在平台上跟另一個真人交易:你把台幣或港幣直接匯到對方的銀行帳戶,對方的穩定幣或比特幣先被平台凍結在託管裡;你匯完款按「我已付款」,他在自己帳戶看到錢進來就按放行,幣從託管轉到你帳上,交易完成。
吸引人的地方是它經常標著「零手續費」。那是真的,平台確實不在這一筆上抽成。成本藏在報價裡:同一個時間,點對點的賣價通常比市場價高一點,這個差就是對方的利潤。所以它到底便不便宜,要跟刷卡入金比,不能跟「零」比。
還有一件事第一次做容易搞混:點對點板塊上交易的主要是美元穩定幣(跟美元一比一的數位幣,例如 USDT),而非比特幣本身。你在那裡買到的是 USDT 之類的東西,還要再去現貨頁面把它換成 BTC,那一步才是另外付手續費的地方。所以這條路實際上是兩筆交易,成本要兩段相加。有些平台的點對點板塊也直接掛比特幣,但掛單少、價差通常更難看。
點對點最大的風險,是你看不見自己把錢匯給了誰。如果對方的帳戶在別的案子裡被列為可疑,跟它有金流往來的你,銀行帳戶有可能被暫時凍結,而你是完全無辜的。降低風險的做法是:只跟成交筆數多、完成率高的對手交易;全程留在平台的聊天與託管流程裡;對方要你取消訂單、改到平台外付款的時候,不要照做,不管他說得多急。
另外一種變形是「找人代買」:有人說他可以幫你買、你把錢給他。這已經不是點對點交易了,那是把錢交給一個陌生人,沒有託管、沒有平台、沒有任何保障。買比特幣最常見的四種騙局把它列為其中一種。
一筆點對點交易實際上長這樣
流程不難,記住三件事就好。第一,平台顯示對方的幣已經鎖住(例如「賣方資產已託管」)之後才匯款。第二,收款戶名要跟平台上的賣方實名一樣,不一樣就取消。第三,從下單到收幣都留在平台的聊天室和訂單頁裡,不加對方的通訊軟體,也不答應下次私下交易。
要多久,主要看對方確認收款、按下「放行」(讓平台把幣交給你)快不快,訂單頁會顯示付款時限。出問題時,平台的申訴只認平台內留下的紀錄。挑賣家看哪三個數字、備註欄怎麼填,逐步寫在交易所沒有台幣入金怎麼辦的路線 B。
比特幣 ATM 怎麼買、手續費為什麼最貴
機器長得像提款機,流程是:選「買入」、用手機出示你的錢包地址讓它掃、把鈔票塞進去、等它把幣打到你的地址。小額的時候通常不用開戶、不用證件,超過某個金額才會要你驗證手機或證件。
它的優點很明確:不用開戶、當場拿到幣、而且幣直接進你自己的錢包,中間沒有任何人替你保管。對於只想買一小筆、又不想把證件交出去的人,它是少數走得通的選項之一。
缺點同樣明確:它是四條路裡最貴的。機器要付場地租金、現金運補、遵守當地法規的成本,這些都攤在你這一筆上。它的收費方式通常是在市價之上加一個百分比,那個百分比往往是交易所手續費的很多倍。而且各台機器差很大,同一個城市裡不同業者的報價可以差出好幾個百分點。
還有兩個實務上的問題:一是你得先有一個自己的比特幣錢包,並且知道怎麼把收款地址叫出來;二是機器的分佈非常不平均,有些城市一台都沒有,有些機器長期故障或現金箱滿了。出門前最好先確認那台真的在運作。
站到機器前面之前要先準備的
ATM 唯一的技術門檻在於:它要把幣打到某個地址,而那個地址得是你的。所以出門前你至少要有一個錢包 App,並且找得到「收款」那個畫面裡的比特幣地址或 QR 碼。沒有這個,站在機器前面會很尷尬。
另外三件事會決定你這趟白不白跑:
- 那台機器現在能不能用。業者的網站通常有機台地圖,但更新未必即時。金額大一點的話,打個電話問比較快。
- 它收什麼鈔票、有沒有找零。機台畫面或業者網站會寫。如果不找零,塞進去一千就是買一千塊的幣。
- 超過多少要驗證。各家門檻不同,超過那條線就要手機驗證甚至證件,「不用開戶」這個優勢也就沒了。
操作本身很快:選買入、掃你的收款碼、塞鈔、確認、拿收據。交易送出後,錢包通常很快會看到一筆「未確認」的入帳,等它被寫進比特幣的公開帳本才算確認。帳本平均約十分鐘記一批(一批叫一個「區塊」),網路塞的時候更久。收據要留著,萬一幣沒到,那張紙上的交易編號是你跟業者交涉的唯一憑證。
什麼時候我會建議走這條
老實說很少。如果你買的金額大到讓你在意成本,那個百分比會咬掉一大口;如果金額小到不在意,那你其實也可以直接用交易所。它真正無可取代的情境只有一種:你有強烈的理由不想把身分資料交給任何平台,而且你接受為此多付一筆錢。
券商與基金型商品:你買的不是幣
這幾年多了一條路:透過你原本就有的證券帳戶,買一個追蹤比特幣價格的商品。它受一般證券市場的規則管,買賣方式跟你買股票一模一樣。
好處相當真實。你不用開新帳戶、不用學錢包、不用擔心助記詞弄丟,交易在你熟悉的介面上完成,稅務與帳務的處理方式也是你熟悉的那一套。對很多人來說,這幾點加起來的價值不小。
代價是三件事:
- 你永遠拿不到那顆幣。不能提領到自己的錢包、不能自己保管,也不能把幣轉給別人。你持有的是一張紙上的權利。
- 每年有管理費在慢慢吃。單看一年不多,放十年是另一個數字。
- 只在市場開盤時間能交易。比特幣一週七天二十四小時都在動,而你的商品週末不開門。星期六出大事,你只能看著,星期一開盤時價格已經是另一個樣子。
另外要注意:這類商品在不同地區的開放程度差別很大,能不能買、是不是只開放給特定資格的投資人,得看你所在地的規則跟你的券商提供什麼。
看這類商品的時候,至少確認兩件事
第一是它到底持有什麼。有些商品背後真的買了比特幣,交給專門替人保管資產的公司存著,有些是用期貨(約定將來某天用某個價格買賣的合約)之類的金融合約去模擬價格。後者在長期持有時,可能跟比特幣本身的市場價走出可觀的落差,那個落差跟管理費是兩回事、會疊加。這件事寫在商品的公開說明書裡,雖然長,但翻到「投資標的」那一段看一眼值得。
第二是你付的價格跟它的淨值差多少。淨值就是這個商品背後的資產實際值多少錢;在市場上交易的商品,成交價會圍繞淨值上下波動。冷門的時段、規模小的商品,這個偏離可以不小。你以為自己買在市價,實際上多付了一截。
這兩點都不是說券商型商品不好。對某些人它就是最合適的工具。只是「省事」這個好處是有價碼的,而價碼寫在你不容易一眼看到的地方。
在台灣、香港買比特幣:本地平台與監理名單怎麼查
同一張對照表,放到台灣和香港,實際情況有差別,值得單獨說一段。
台灣這邊有幾家本地交易所,最大的方便是台幣可以直接從你的銀行帳戶進去、賣掉之後也直接回到同一個帳戶,中間不經過任何陌生人。代價是能買的幣種比國際大交易所少,同時在買賣的人也少,大筆買賣比較容易買貴。很多人兩邊都開:台幣在本地平台存進存出,買賣在國際交易所做,中間把幣直接轉過去(鏈上轉帳)。這樣走會多一筆把幣轉出去的提領費,但省掉了跟陌生人交易、被對方帳戶連累的風險。
要確認一家本地平台現在還能不能合法營業,不用看任何評測。金管會證券期貨局有一個公開頁面在維護業者名單,而且同時列出「已完成洗錢防制登記」「自行申請廢止登記」與「未完成登記、已不得提供服務」三份,最要看的是第一份和最後一份。對照的時候要用公司全名與統一編號:名單上寫的是公司全名,只拿廣告上的品牌名去找,常常找不到。另外,2026 年 6 月三讀的《虛擬資產服務法》會把登記制改成許可制,但截至 2026 年 10 月還沒施行,現在查的仍是這份登記名單。台幣港幣入金那一篇把查法、新法的過渡安排與整條路線的六個步驟寫完了。
香港這邊是發牌制:在香港經營、或主動向香港投資者推廣的虛擬資產交易平台,都要先拿到證監會的牌照,證監會同樣維護公開名單,而且分成持牌平台、申請者等好幾份——申請中不等於已獲發牌,這是最容易看錯的地方。港幣入金的可用管道與哪些平台對散戶開放這幾年變動得比較頻繁,一律以你查證當下的官方頁面為準;兩份名單的網址同樣放在那一篇裡。
不管你住在哪裡,有一點是共通的:不同國家或地區對加密資產的規範差別很大,包括稅怎麼算、哪些平台能合法對你提供服務。細節因地而異,沒辦法在這裡替你一次講完,不過有三件事現在就能動手,照這個順序:
- 從第一筆交易就開始留紀錄。成交紀錄、入金與出金紀錄、鏈上交易編號,存在你自己的電腦或雲端,不要只留在平台上。這件事現在做成本是零。
- 拿這些紀錄去問一次當地的稅務專業人士,或直接查你這邊稅務機關的公開說明。問的時機是在你把金額放大之前;等到報稅那個月才想起來就晚了。
- 平台能不能合法服務你,去監理機關的公開名單查,不要看平台自己的行銷頁。下面「與其看排名榜」那一節四件事的第一件就是這個。
為什麼順序是這樣:交易所的歷史紀錄有查詢期限,帳號被限制的時候你甚至進不去。等到要用的時候才回頭找,常常已經找不到了。該留哪四樣、格式怎麼存,比特幣怎麼賣回現金裡有清單。
內部價、保證報酬:這些不是買幣管道
買幣時最常見的騙局有四種:假網站和假 App、「幫你代買」和內部價、冒充官方的假客服,以及網友或「老師」帶你投資的殺豬盤。這些每年都有人走進去,但它們算不上「第五條管道」,是另一件事。這四種套路各自長什麼樣、以及怎麼在當下認出來,寫在買比特幣怎麼避免被騙,這裡不重複。
同一個時間,為什麼四個地方的價格不一樣
你如果同時開四個視窗比價,會發現「比特幣的價格」根本不是一個數字。沒有誰在騙你,是三個原因疊起來的:
第一,每個市場是各自配對成交的。比特幣沒有一個全球統一的交易所,各家平台裡買賣雙方各自成交,價格自然會有細微差異。差太大的時候會有人在便宜的地方買、到貴的地方賣(俗稱搬磚套利),把差距拉回來,所以主流大交易所之間通常差不到千分之幾。
第二,中間商的利潤寫在報價裡。ATM 跟點對點的賣家不是在做慈善,他們的收入就是那個價差。所以他們的報價天生會比交易所的市場價高一截,這是設計使然,不是坑。
第三,換匯那一層很多人沒算。比特幣的主要報價是用美元或美元穩定幣計的。你用台幣或港幣買,中間一定有一次匯率轉換,而那個匯率不一定是你在銀行看到的那個。這一層常常比交易手續費還大,卻因為沒有單獨列成一行,很容易被漏掉。
結論很簡單:比價要比「這筆錢最後換到幾顆幣」,不要比「它寫的手續費幾趴」。前者是你真正關心的東西,後者只是構成它的一部分。
與其看排名榜,不如自己查這四件事
搜「交易所比較」會跳出一堆「TOP 10 排名」。點進去看,不少榜單沒寫排序依據,文中卻附著邀請碼,也就是寫榜的人跟被排進去的平台之間有推廣關係。這不代表榜單一定是錯的,但它意味著那個順序不是為你排的。你自己查四件事,比看任何一份榜單可靠:
- 它在你住的國家或地區能不能合法對你提供服務。去監理機關的公開名單查,不要看平台自己的行銷頁怎麼寫。「某某集團持有某地牌照」跟「你要註冊的這個站在你這裡持牌」經常不是同一件事。
- 台幣進出的實際管道。註冊一個帳號、做完身分驗證之後,打開入金頁看它列了什麼(多數平台要等驗證通過,入金頁才會打開)。這比任何評測都準,而且不用先存錢。存不進去的平台,其他條件再好也跟你無關。
- 費率頁上的明碼數字。找到它的現貨費率頁,把掛單方/吃單方那兩個百分比抄下來。同時去提領頁看該幣種的固定提領費。這兩個數字加上入金與換匯那兩層,才是你這一趟的真實成本。
- 出事的時候怎麼找到人。看它能不能在網站上送出問題、之後查得到處理進度,回覆要等多久寫在哪裡。這件事在一切順利的時候完全看不出差別,在錢卡住的那一天決定你等三天還是三週。
這四件事都能在不存錢的情況下查完。先查完再決定放錢進去,順序不要顛倒。
三個問題,決定你該走哪條
不用想太複雜,照順序回答就好:
- 你想不想要「幣本身」?想要能提領、能自己保管的真幣,就排除券商型商品。只想跟著價格漲跌、完全不想碰錢包,那券商型商品反而是最省事的選擇。
- 你願不願意做身分驗證?不願意,剩下的實務選項只有比特幣 ATM,而且要接受它的費率。願意,就進交易所。
- 你的本地銀行能不能直接入金到那家交易所?能,走一般入金。不能的話,先在已登記的本地平台把台幣換成 USDT,再轉過去,步驟寫在交易所沒有台幣入金怎麼辦;點對點交易留給金額小、又真的趕時間的時候。
三題答完,如果你落在「中心化交易所 + 銀行入金」,那就是最常見的那條路。開戶那一段要填什麼、哪一步最常被退件,我在幣安開戶教學裡從第一個欄位寫到成交。另外兩件值得多花時間的事在選完之後:決定投入多少,以及買完之後把幣放哪裡。
可以混著走
這四條路不是單選題。實際上很常見的組合是:主要的錢在交易所買、用銀行入金;買完之後把超過某個金額的部分提到自己的錢包;家裡長輩只想要一點點,先幫他裝好錢包,再從你的交易所帳戶小額轉給他;放在證券帳戶裡、不想另開交易所帳戶的那筆錢,用券商型商品處理。每一筆錢的目的不一樣,走的路就可以不一樣。
唯一要避免的是同一筆錢在四條路之間反覆搬。每搬一次都要付一次成本,而搬的理由常常是情緒不是計算。決定好一種走法,然後放著,通常比聰明地換來換去划算。
如果你決定走交易所這條,整趟路上還有哪些關卡,比特幣怎麼買:從開戶到幣到手的五道關卡從頭到尾走了一遍。真的要動手之前,記住一件事:這四條路沒有一條能讓比特幣的價格變得安全一點,管道只決定你付出多少過路費,不決定你會賺還是會賠。價格腰斬的時候,從哪裡買的都一樣痛。