Сақтау және шығару
Биткоинді сатып, ақшаны банкке қайтару
Сату түйме басу жағынан оңай. Қиыны басқа жерде: ақша крипто жағынан банк жүйесіне қайтып келеді, ал ол — сұрақ қойылуы мүмкін кезең. Жолдың өзі, кідіретін жерлері және қандай құжат сақтау керегі осында.
Жолдың өзі қысқа: биржада BTC-ті сатасыз → теңге шотыңызға түседі → теңгені банк шотыңызға шығарасыз. Қазақстанда теңге арнасы ашық болғандықтан, мұнда ақша салу жолының кері бағыты ғана — артық қадам жоқ.
Бірақ бір айырмашылық бар, әрі осы мақаланың негізгі мәні сонда: шығару сатып алудан гөрі жиі кідіреді. Сатып алғанда ақша банктен крипто жағына кетеді — ешкім сізден сұрамайды. Сатқанда ақша крипто жағынан банк жүйесіне қайтып келеді, ал банктің ол ақшаның тегін сұрауға құқығы бар. Банк қиянат жасап тұрған жоқ, оның заң бойынша осындай міндеті бар.
Осы айырмашылық бір нәрсені өзгертеді: жазбаны бірінші сатып алған күннен бастап сақтайсыз. Сатар алдында жинай бастасаңыз кеш. Төменде әр кезең бөлек.
Бастар алдында: ақша қай шотқа қайтады
Мұны алдымен шешіп алыңыз, себебі жолдың өтуі осыған тіреледі.
Шығаратын шот сіздің атыңызға болуы керек, әрі ол платформада байланыстырылған шот болуы керек. Жұбайдың, ата-ананың немесе компанияның шотына шығару жолы жабық, әрі бұл «түсіндіріп айтамын» деген жағдай емес.
Егер бастапқы шотыңызды енді қолданбайтын болсаңыз, монетаны сатпай тұрып платформадағы байланыстырылған шотты ауыстырып, оның растауынан өтіңіз. Әйтпесе қолыңызда теңге тұрып, оны шығара алмайтын күйде қаласыз, ал сол уақытта платформаның тәуекелі сізде.
Биткоинді теңгеге сатып, банкке шығару: үш кезең
Бірінші кезең: биржада сату
Сату сатып алумен бір жерде тұрады, тек бағыты кері.
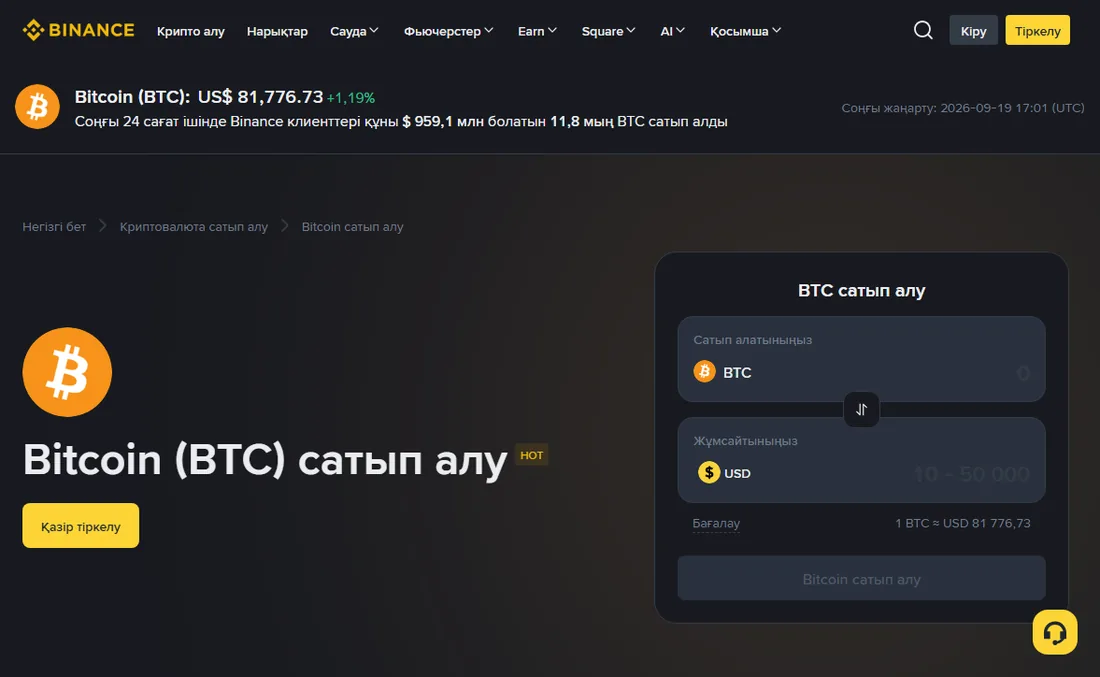
Екі жол сатып алғандағымен дәл сәйкес: жылдам бет ыңғайлы, бірақ бағамның ішінде шығыны бар; спот беті күрделірек көрінеді, бірақ комиссиясы анық жазылған. Сомаңыз шағын болса жылдам бет жарайды, үлкен болса спот бетін таңдаңыз — екеуінің айырмасы бағыты кері болса да сол күйінде қалады.
Спот бетінде «сату» жағын таңдайсыз, қалған үш өріс сол. Бірінші рет нарықтық тапсырысты қолданған жөн: бірден орындалады. Белгілі бір бағаны күткіңіз келсе лимиттік тапсырыс бересіз, бірақ ол орындалмай тұрып қалуы мүмкін, ал шығуды шешіп қойған адамға оны күту сатып алғандағыдан ауырырақ тиеді.
Екінші кезең: теңгеге айналдыру
Шотыңызда теңгемен сауда жұбы болса, BTC-ті тікелей теңгеге сатасыз — бұл ең қысқа жол. Болмаса алдымен USDT-ге сатып, сосын теңгеге айналдырасыз; бұл бір мәміле артық, демек бір қабат шығын да артық.
Қай жол қолжетімді екенін болжамай, өз шотыңыздағы сауда бетінен қарап алыңыз — тізім елге, платформаға және уақытқа қарай өзгереді.
Үшінші кезең: банкке шығару
Соңғы әрі ең жиі кідіретін кезең. Үш нәрсені алдын ала біліңіз:
- Шығару шегі бар. Бір реттік және тәуліктік шектеу қойылады, әрі жаңа шотта ол төменірек. Сомаңыз үлкен болса бөліп шығарасыз немесе шекті алдын ала көтертесіз.
- Алғашқы шығаруда қосымша тексеру болуы мүмкін. Бір платформадан бірінші рет ақша шығарғанда шығару тарихында алдымен «тексерілуде» деген күй тұруы мүмкін, кейінгілері жылдамырақ.
- Банктің жұмыс уақытымен жүреді. Демалыс пен мереке күндері тұрады.
Қалыпты жағдайда сол күннен бірнеше жұмыс күніне дейін. Одан асып кетсе, алдымен платформадағы шығару тарихындағы күйді қараңыз, сосын ғана өтініш жазыңыз — реті ақша кідіргендегі бөлу тәртібімен бірдей.
Неге шығару кезеңі жиі тексеріледі
Бұл бөлім осы сайттағы «сатып алу» жазбаларынан ерекшеленетін жері, сондықтан толығырақ жазамын.
Сатып алғанда банк тек шығыс аударымды көреді. Сатқанда банк цифрлық актив платформасынан келген кіріс аударымды көреді. Екіншісі — банк заң бойынша назар аударуға тиіс түсім, әсіресе сома үлкен болса немесе шотыңызға бұрын мұндай түсім болмаған болса.
| Жағдай | Не болады | Не істейсіз |
|---|---|---|
| Банк қоңырау шалады | Ақшаның тегін, мақсатын сұрайды; түсіндіріп берсеңіз, бітеді | Мәміле жазбасын дайын ұстаңыз: қай платформа, қашан, нені саттыңыз |
| Құжат сұрайды | Мәміле тарихын немесе платформадан үзінді көшірме сұрайды | Платформадан есеп жүктеп беріңіз — бұл стандарт функция |
| Шот уақытша шектеледі | Операциялар тоқтайды, бөлімшеге барып шешесіз | Талап етілгенді беріңіз; жазба толық болса, шешу оңайырақ |
| Шот бұғатталады | Ең ауыры, полиция мен банк рәсімі арқылы шешіледі | Бұл көбіне ақшаның жоғарғы жағы күмәнді болғанда, яғни бейтаныс адамнан тікелей аударым қабылдағанда |
Соңғы жолға назар аударыңыз. Алғашқы үшеуі — рәсім, төртіншісі ғана нағыз шатақ, әрі ол «кімнен ақша алдыңыз» дегенге тіреледі.
Бейтаныс адамға тікелей сату — осы жолдағы ең қауіпті тәсіл. Сіз монетаны бересіз, ол шотыңызға теңге аударады, ал сол ақшаның тегін сіз көрмейсіз. Егер ол басқа іске қатысты болып шықса, шотыңыз бұғатталады — кінәсіз болсаңыз да рәсімнен өтуге тура келеді, ал оның мерзімін сіз шешпейсіз. Сатып алғанда бұл жолдың тәуекелі болса, сатқанда ол одан жоғары: бұл жолы шотыңызға түсетіні — бөтен адамның ақшасы.
Қандай жазба сақтайсыз, әрі қашаннан бастап
Жауабы: бірінші сатып алған күннен бастап, сатар алдында емес. Себебі нақты: биржаның тарихын қарау мерзімі шектеулі, ал шот шектелген кезде сіз оған кіре де алмайсыз.
Төрт нәрсені өз компьютеріңізге немесе бұлтқа сақтаңыз, тек платформада қалдырмаңыз:
- Сатып алу мәмілелері: уақыты, бағасы, мөлшері, комиссиясы. Көп платформа есеп жүктеуге мүмкіндік береді.
- Ақша салу мен шығару жазбалары: қай банк шоты, қай күні, қанша.
- Тізбектегі аударымдардың нөмірлері. Ол — ашық тексерілетін, ең мықты дәлел.
- Сату мәмілелері: сатып алғанымен сәйкес келуі үшін.
Бұл жазбалар кейін қалай қолданылатыны, салық бойынша не істейтініңіз сіз тұрған елдің ережесіне байланысты, әрі оны бұл мақала сіз үшін шеше алмайды — ол ереже өзгеріп те тұрады. Бірақ бір нәрсе анық: ереже қандай болса да, жазбаңыз болмаса жауап бере алмайсыз. Сақтаудың құны нөл, сақтамаудың құны жоғары болуы мүмкін.
Сондықтан нақты келесі қадам мынау: әуелі жоғарыдағы төртеуін сақтап қойыңыз, сосын солармен жергілікті салық маманына жүгініңіз немесе салық органының ашық түсіндірмесін қараңыз. Мұны сомаңызды ұлғайтпай тұрып істеген жөн — есеп беру мерзімі келгенде емес: ол кезде іздейтін жазбаңыз биржаның тарих қарау мерзімінен асып кетуі мүмкін. Бір рет кеңеске жұмсалған уақыт кейін «түсіндіре алмай қалу» тәуекелін жабады.
Ең оңай әдет
Әр мәміледен кейін (сатып алу, сату, шығару) сол бетті скриншот қылып, бір қалтаға салып қойыңыз, файл атына күнін жазыңыз. Реттеудің қажеті жоқ. Екі жылдан кейін керек болғанда, ретсіз бірақ толық скриншоттар жинағы — әдемі реттелген, бірақ өткен жылға дейін ғана жеткен кестеден әлдеқайда пайдалы.
Сату кезінде шығын қайта қайталанады
Шығынның төрт қабаты сатып алу жолын есептеген еді. Сату кезінде оның үшеуі қайта жүреді: сауда комиссиясы, бағам айырмасы (жылдам бетті таңдасаңыз) және валюта айырбасы. Сонымен қатар, монетаңыз өз әмияныңызда тұрса, сату үшін алдымен биржаға қайтаруыңыз керек — бұл қосымша бір тізбек комиссиясы.
Демек «сатып алу → өзіңіз сақтау → сату» деген толық айналымда тізбек қабаты екі рет төленеді. Жалпы айналым шығыны сатып алу жолының шамамен екі еселенген мөлшері болады. Мұның тікелей салдары: баға сол пайыздан жоғары өспесе, сіз тек нөлге шығасыз. Өз сандарыңызды есептегішке қойып қарауға болады.
Бәрін бірден сатудың қажеті жоқ
«Сату» бәрін бірден сату дегенді білдірмейді. Үш қалыпты тәсіл бар:
Бір бөлігін сату. Қолыңызға ақша тиеді, әрі позицияның бір бөлігі сізде қалады.
Бөліп сату. Бөліп сатып алумен бір логика: бір күнді дәл табуға мәжбүр болмайсыз. Кемшілігі — әр мәміле бір рет тұрақты шығын алады, сондықтан тым ұсақтамаңыз.
Тек «артығын» сату. Бастапқыда жалпы шек қойып, кейін одан асып кеткен болсаңыз, артығын сату — өз жоспарыңызды орындау. Нарықты болжаумен ешқандай байланысы жоқ. Бастапқыда жазып қойған үш сөйлем дәл осы кезде керек болады.
Бірінші рет шығарғанда, осы ретпен
- Банк шотын тексеріңіз. Сіздің атыңызға ма, платформада байланыстырылған сол ма, әлі қолданыста ма. Ауыстыру керек болса — сатпай тұрып ауыстырыңыз.
- Алдымен шағын сомамен бүкіл жолды өтіңіз. Сатып, теңгеге айналдырып, банкке шығарып көріңіз. Мақсат — жолдың сізде жүретініне және қанша уақыт кететініне көз жеткізу.
- Ақша банк шотына шынымен түскенін көргеннен кейін ғана үлкен сомаға көшіңіз.
- Осы айналымның жазбасын сақтап қойыңыз.
- Үлкен соманы бөліп шығарыңыз, шекті бірден толтырмаңыз. Соманың кенет үлкеюі қосымша тексеруді іске қосуы мүмкін.
Бірінші рет ойлағаннан ұзағырақ болады, себебі әр кезеңнің өз күтуі бар. Кейінгілері екінші-үшінші қадамның қайталануы ғана. Ақша салғандағыдай, шығын да, уақыт та негізінен бірінші ретке кетеді.
Соңғы сөз: бұл жазба ақшаны қалай қайтаратыны туралы, дәл қазір сату керегі туралы емес. Қашан сату — сіздің шешіміңіз, әрі оны бағаға қарап отырмаған кезде қабылдаған дұрыс.
Шығару туралы жиі қойылатын сұрақтар
- Ақшаны туысымның шотына шығаруға бола ма?
Болмайды. Шығаратын шот сіздің атыңызға, әрі платформада байланыстырылған сол шот болуы керек. Бұл платформаның жеке басты растау талабы, келісуге болатын нәрсе емес.
- Сатқаннан кейін ақша қашан келеді?
Ойдағыдай болса сол күннен бірнеше жұмыс күніне дейін. Уақыттың көбі соңғы кезеңге: банктің есеп айырысу уақытына кетеді, ал ол демалыс күндері тұрады. Бірінші шығару ұзағырақ болуы мүмкін: кейбір платформа алғашқы шығаруды бөлек тексереді, сонда шығару тарихында «тексерілуде» деген күй тұрады.
- Банк қоңырау шалып сұраса, не деймін?
Шынын айтасыз: қай платформада, қашан сатып алдыңыз, қашан саттыңыз, сомасы қанша — және мәміле жазбасын бере алатыныңызды айтасыз. Бұл банктің заңды рәсімі; жазбаңыз толық болса, түсіндіру де оңай. Қауіптісі — сұрағаны емес, сұрағанда жазбаның жоқтығы.
- Сатқанда салық төлеу керек пе?
Бұл сіз тұрған елдің ережесіне байланысты, әрі ол өзгеріп тұрады — бұл мақала оны сіз үшін шеше алмайды, жергілікті маманнан сұраған дұрыс. Бірақ ереже қандай болса да, мәміле жазбасын сақтау — алғышарт: жазбасыз ешқандай санды шығара алмайсыз.
- Монета өз әмиянымда тұр, сату үшін не істеймін?
Алдымен биржаға қайта аударуыңыз керек, ал ол — қосымша бір тізбек комиссиясы. Демек «сатып алу, өзіңіз сақтау, сату» деген толық айналымда тізбек қабаты екі рет төленеді. Жақын арада сатпақ болсаңыз, осыны алдын ала есепке алған жөн.